
Inwestowanie w nieruchomości w Tajlandii 2026: 5 rynków pod lupą
W pierwszym kwartale 2026 roku ceny condominiumów na Phuket wzrosły o 14% rok do roku, podczas gdy polski rynek mieszkaniowy notuje stagnację poniżej 3% wzrostu. Dla inwestora z Warszawy czy Krakowa, który szuka realnej dywersyfikacji portfela, Tajlandia oferuje dziś kombinację trudną do znalezienia gdzie indziej: wysokie stopy najmu, rosnący popyt turystyczny i koszty wejścia niższe niż w Dubaju czy na Costa del Sol.
Ale nie każda lokalizacja w Tajlandii daje te same wyniki. Różnica w stopie zwrotu między Bangkokiem a Koh Samui potrafi sięgać 4 punktów procentowych. Kluczowe pytanie brzmi nie 'czy Tajlandia', lecz 'która Tajlandia' i dla jakiego profilu najemcy.
Ten artykuł rozkłada pięć najważniejszych rynków na czynniki pierwsze. Konkretne ceny za metr kwadratowy, realne obłożenie, profil docelowego klienta i pięcioletni scenariusz finansowy.
Szybka odpowiedź
- Średnia stopa najmu brutto w tajlandzkich lokalizacjach turystycznych wynosi 6-9% rocznie (condominiumy w segmencie premium), wobec 3-4% w Hiszpanii i 4-5% w Polsce
- Koszt wejścia (opłaty transferowe, podatki, obsługa prawna) to łącznie ok. 6-7% wartości nieruchomości przy zakupie na rynku wtórnym
- Phuket generuje najwyższe stawki najmu krótkoterminowego, średnio 2 800-4 500 THB/noc (ok. 330-530 PLN) za studio 35-45 m² w sezonie wysokim
- Bangkok oferuje najniższe ryzyko pustostanów, obłożenie najmu długoterminowego przekracza 92% w dzielnicach Sukhumvit i Silom
- Cudzoziemiec może posiadać condominium na własność (freehold) pod warunkiem, że zagraniczna quota w budynku nie przekracza 49%
- Aprecjacja nieruchomości w Tajlandii w ostatniej dekadzie wynosi średnio 4-6% rocznie w lokalizacjach turystycznych, z wyraźnym przyspieszeniem po 2023
Warianty i scenariusze
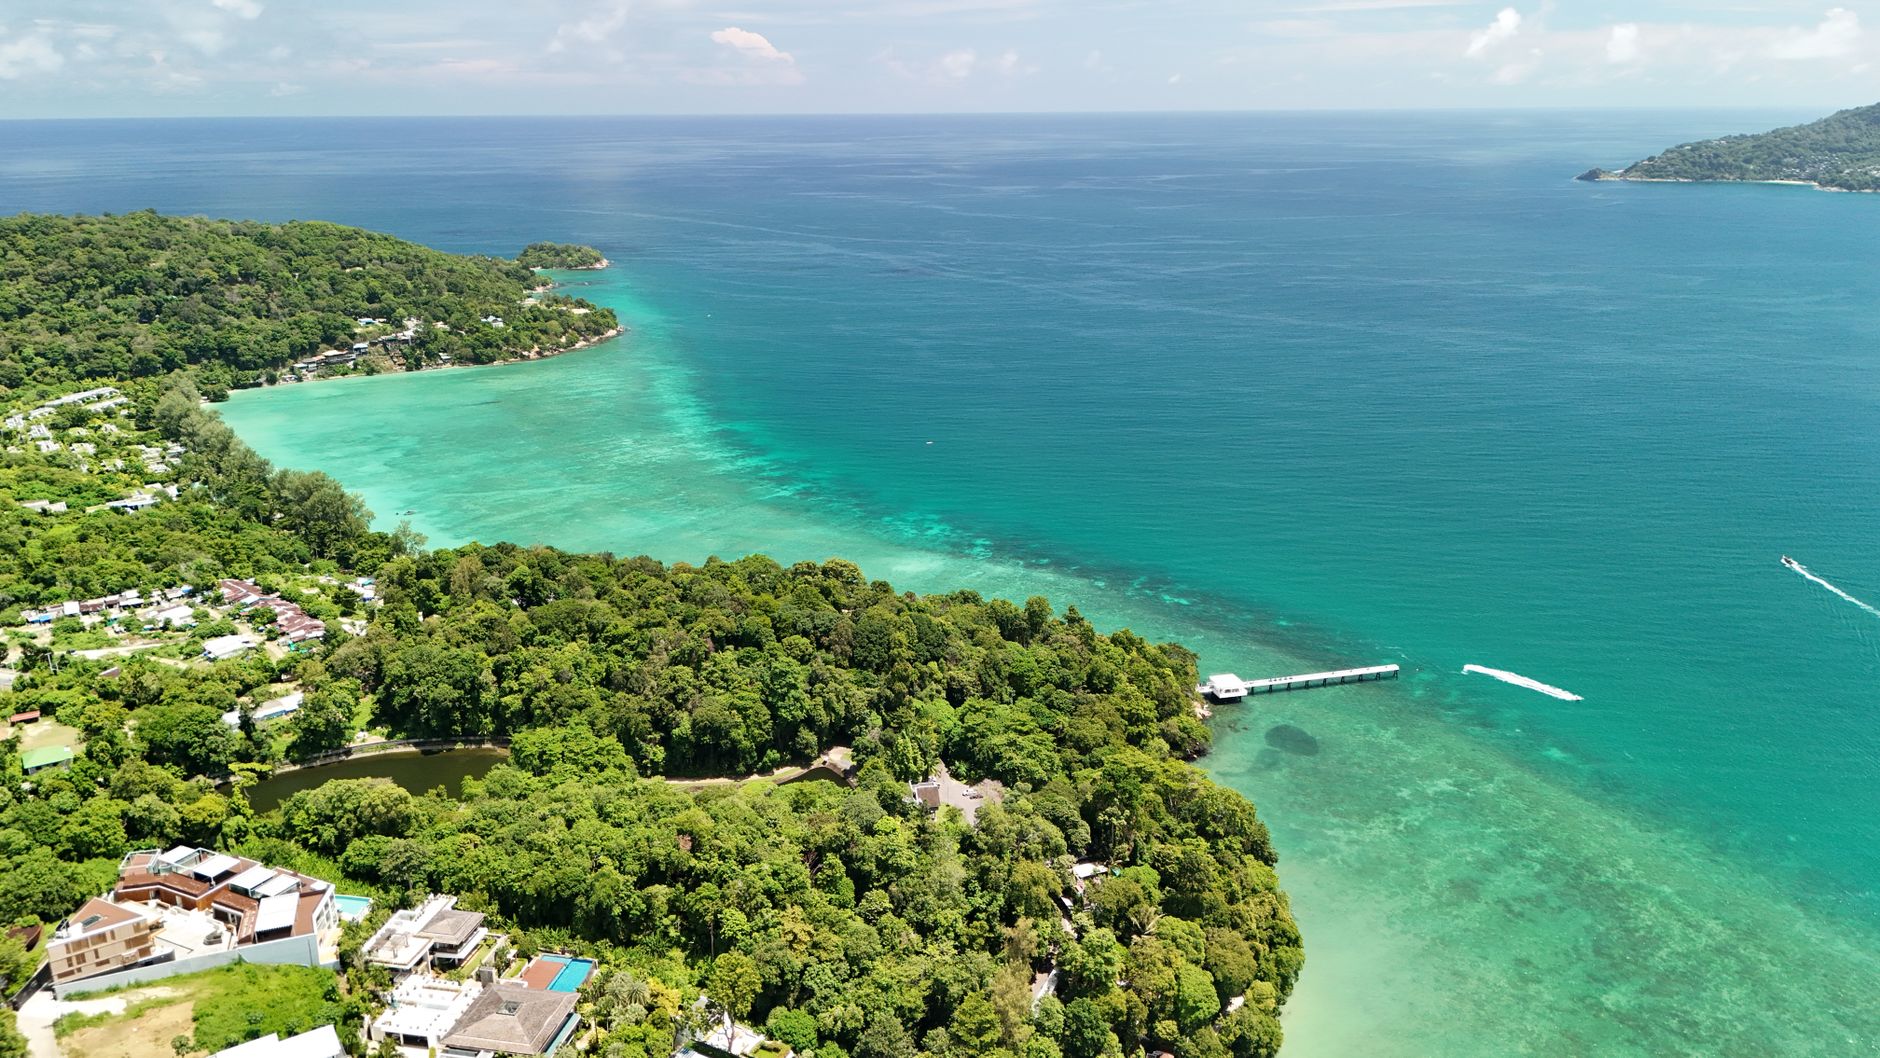
Phuket, turystyczny motor zysków
Phuket przyciąga ponad 12 milionów turystów rocznie (dane TAT za 2025). To rynek zdominowany przez wynajem krótkoterminowy. Średnia cena za metr kwadratowy nowego condominium w rejonach Bangtao, Laguna i Kamala wynosi 120 000-180 000 THB (ok. 14 000-21 000 PLN). Obłożenie w sezonie wysokim (listopad-kwiecień) sięga 85-95%, w sezonie deszczowym spada do 45-60%.
Profil najemcy: turysta europejski i rosyjski (pobyty 7-30 dni), cyfrowy nomada (1-3 miesiące), rosnący segment rodzin z dziećmi. Średni roczny yield brutto: 7-9%.
Pięcioletni scenariusz dla condominium 45 m² w Bangtao kupionego za 7 200 000 THB (ok. 840 000 PLN):
- Roczny dochód z najmu brutto: ok. 540 000-650 000 THB
- Koszty operacyjne (zarządzanie, CAM fee, naprawy): ok. 180 000 THB/rok
- Dochód netto: ok. 360 000-470 000 THB/rok
- Przy aprecjacji 5% rocznie wartość po 5 latach: ok. 9 190 000 THB
- Całkowity zwrot (najem + aprecjacja): ok. 55-65% w 5 lat
Bangkok, stabilność i płynność
Stolica to rynek dla inwestora, który ceni przewidywalność. Ceny condominiumów w centralnych dzielnicach (Sukhumvit Soi 1-63, Sathorn, Ari) wahają się od 100 000 do 250 000 THB/m². Wynajem długoterminowy dominuje.
Profil najemcy: ekspat korporacyjny (kontrakty 1-3 lata), japońscy i koreańscy specjaliści, kadra zarządzająca. Obłożenie: 92-96% przez cały rok, brak wyraźnej sezonowości.
Yield brutto: 4-6%, ale stabilność i zerowe ryzyko sezonowe rekompensują niższą stopę. Płynność rynku wtórnego jest najwyższa w kraju. Mieszkanie w Ari za 5 500 000 THB można sprzedać w 3-6 miesięcy.
Pattaya, najniższy próg wejścia
Pattaya kusi ceną. Nowe condominiumy w Jomtien i Na Jomtien startują od 55 000-90 000 THB/m² (ok. 6 400-10 500 PLN). To najtańsze wejście na tajlandzki rynek spośród pięciu analizowanych lokalizacji.
Profil najemcy: rosyjski i wschodnioeuropejski turysta, emeryt na długoterminowym pobycie, budżetowy cyfrowy nomada. Obłożenie roczne: 65-78%.
Yield brutto: 6-8%, ale jakość najemcy bywa niższa, co przekłada się na wyższe koszty zarządzania i większe zużycie nieruchomości. Aprecjacja historycznie wolniejsza niż na Phuket, ok. 3-4% rocznie.
Koh Samui, niszowy segment premium
Koh Samui to rynek polarny. Albo tanie bungalowy z niepewnym tytułem prawnym, albo luksusowe wille powyżej 15 000 000 THB. Dla polskiego inwestora interesujący jest segment condominiumów i zarządzanych willi w Bophut i Chaweng Noi.
Ceny: 130 000-200 000 THB/m² w segmencie premium. Obłożenie sezonowe: 70-85% w szczycie, ale sezon deszczowy (październik-grudzień) potrafi obniżyć je do 30-40%.
Profil najemcy: zamożny turysta europejski, pary na miesiąc miodowy, joga/wellness retreaty. Yield brutto: 6-8%, ale wysoka sezonowość i ograniczona infrastruktura lotniskowa (bezpośrednie loty tylko z Bangkoku, Singapuru i Hongkongu) zwiększają ryzyko.
Hua Hin, ciche pieniądze
Hua Hin to wybór skandynawskich i niemieckich emerytów. Zaledwie 2,5 godziny jazdy od Bangkoku. Ceny: 60 000-110 000 THB/m². Rynek znacznie mniej spekulacyjny niż Phuket.
Profil najemcy: emeryt na pobycie 3-6 miesięcy, weekendowy turysta z Bangkoku, cyfrowy nomada szukający spokoju.
Yield brutto: 5-7%. Aprecjacja umiarkowana (3-5%), ale niższe koszty wejścia oznaczają szybszy breakeven.
Tabela porównawcza
| Parametr | Phuket | Bangkok | Pattaya | Koh Samui | Hua Hin |
|---|---|---|---|---|---|
| Cena za m² (THB) | 120 000-180 000 | 100 000-250 000 | 55 000-90 000 | 130 000-200 000 | 60 000-110 000 |
| Cena za m² (PLN) | 14 000-21 000 | 11 700-29 200 | 6 400-10 500 | 15 200-23 400 | 7 000-12 900 |
| Yield brutto | 7-9% | 4-6% | 6-8% | 6-8% | 5-7% |
| Obłożenie roczne | 65-85% | 92-96% | 65-78% | 55-75% | 60-75% |
| Sezonowość | Wysoka | Niska | Średnia | Bardzo wysoka | Średnia |
| Profil najemcy | Turysta, nomada | Ekspat, korporacja | Emeryt, turysta | Turysta premium | Emeryt, weekendowy |
| Aprecjacja roczna | 5-7% | 4-6% | 3-4% | 4-6% | 3-5% |
| Płynność rynku | Wysoka | Bardzo wysoka | Średnia | Niska | Średnia |
| Minimalny budżet (PLN) | 630 000 | 520 000 | 290 000 | 680 000 | 310 000 |
Koszty wejścia i utrzymania, co musi wiedzieć polski inwestor
Przy zakupie nieruchomości w Tajlandii polski inwestor ponosi następujące koszty:
- Transfer fee (opłata rejestracyjna): 2% wartości wyceny rządowej, zwykle dzielona po połowie z deweloperem przy zakupie off-plan
- Specific Business Tax lub Stamp Duty: 3,3% lub 0,5% (w zależności od okresu posiadania przez sprzedającego)
- Withholding tax: naliczany sprzedającemu, ale wpływa na negocjacje cenowe
- Obsługa prawna: 30 000-80 000 THB (3 500-9 300 PLN) za due diligence i przygotowanie umowy
- CAM fee (opłata za zarządzanie budynkiem): 40-80 THB/m²/miesiąc
- Sinking fund (jednorazowy fundusz remontowy): 400-800 THB/m² przy odbiorze
Łączny koszt wejścia na rynku wtórnym: ok. 6-7% ceny transakcyjnej. Na rynku pierwotnym (off-plan): 3-4%, bo deweloper często przejmuje część opłat.
Uwaga podatkowa dla polskiego rezydenta: Dochód z najmu w Tajlandii podlega opodatkowaniu zarówno w Tajlandii (progresywna skala do 35%), jak i w Polsce (z uwzględnieniem umowy o unikaniu podwójnego opodatkowania między RP a Tajlandią). Metodą eliminacji jest metoda wyłączenia z progresją. Praktycznie oznacza to, że polski inwestor nie płaci podwójnego podatku, ale dochód tajlandzki wpływa na stawkę podatku od pozostałych dochodów w Polsce.
Porównanie z alternatywami znanymi polskiemu inwestorowi
Dla kontekstu warto zestawić Tajlandię z rynkami, które Polacy znają najlepiej:
Hiszpania (Costa del Sol): Ceny 3 000-5 500 EUR/m² (ok. 13 000-24 000 PLN). Yield brutto 3-5%. Wyższe koszty wejścia (10-13% z podatkami i notariuszem). Sezonowość umiarkowana. Zaleta: strefa euro, łatwy dojazd. Wada: niższy zwrot.
Dubaj: Yield brutto 5-7%, brak podatku dochodowego. Ceny w Downtown/Marina: 15 000-30 000 AED/m² (16 500-33 000 PLN). Bardzo wysoka płynność. Wada: koszty service charge (120-180 PLN/m²/rok), ryzyko podażowe przy masowej nowej zabudowie.
Polska (Warszawa, Kraków): Yield brutto 3,5-4,5%. Ceny 12 000-22 000 PLN/m². Brak bariery językowej i prawnej. Wada: stagnacja cenowa, rosnące koszty utrzymania, regulacje czynszowe.
Tajlandia wygrywa stosunkiem ceny wejścia do generowanego dochodu, szczególnie Phuket i Pattaya oferują wyższy yield niż wszystkie trzy alternatywy. Przegrywa w kwestii odległości (lot z Warszawy: 10-14 godzin z przesiadką, strefa czasowa UTC+7) i konieczności zdalnego zarządzania lub delegowania go firmie zarządzającej.
Ryzyka i błędy
1. Kupno poza zagraniczną quotą. Jeśli 49% quota freehold w budynku jest wypełniona, cudzoziemiec nie może nabyć własności. Zostaje mu leasehold (dzierżawa 30-letnia z opcją odnowienia), który jest słabszą formą tytułu.
2. Niedoszacowanie kosztów zarządzania. Firmy zarządzające wynajmem krótkoterminowym pobierają 20-30% przychodu z najmu. To radykalnie obniża yield netto. Inwestor, który liczy tylko brutto, może się rozczarować.
3. Transfer środków bez dokumentacji. Bank of Thailand wymaga, aby środki na zakup nieruchomości przez cudzoziemca wpłynęły z zagranicy z odpowiednim kodem (Foreign Exchange Transaction Form, FETF/Thor.Tor.3). Bez tego dokumentu nie zarejestrujemy nieruchomości na siebie.
4. Kupno willi 'na firmę'. Popularna struktura z tajlandzką spółką (Thai Co. Ltd.) posiadającą grunt jest ryzykowna prawnie. Land Department coraz częściej odmawia rejestracji takich transakcji.
5. Ignorowanie sezonowości. Inwestor, który widział Phuket w styczniu i ekstrapoluje obłożenie na cały rok, popełnia klasyczny błąd. Realne obłożenie roczne to 65-85%, nie 90%.
6. Brak due diligence tytułu prawnego. Tajlandia ma kilka typów tytułów do gruntu (Chanote, Nor Sor Sam Gor, Nor Sor Sam). Tylko Chanote daje pełną własność z dokładnymi granicami GPS. Przy condominiumch ryzyko jest mniejsze, ale weryfikacja chanote pod budynkiem pozostaje obowiązkowa.
7. Ryzyko walutowe. Kurs THB/PLN wahał się w ostatnich 3 latach w zakresie 0,107-0,125 PLN za 1 THB. Przy inwestycji na 5 lat ruch o 10% w niekorzystną stronę może zjeść roczny dochód z najmu.
FAQ
Czy Polak może kupić mieszkanie w Tajlandii na własność?
Tak. Cudzoziemiec może nabyć condominium na pełną własność (freehold), pod warunkiem że zagraniczna quota w danym budynku (49%) nie jest wyczerpana. Środki muszą wpłynąć z zagranicy z odpowiednią dokumentacją bankową (FETF).
Ile kosztuje najtańsze condominium w Tajlandii w 2026?
W Pattaya (Jomtien) można znaleźć nowe studio 25-30 m² od ok. 1 500 000 THB (175 000 PLN). Na Phuket minimum to ok. 3 500 000 THB (410 000 PLN) za studio w przyzwoitej lokalizacji.
Jaki yield netto mogę realnie osiągnąć?
To nadal więcej niż w Polsce czy Hiszpanii.
Czy muszę płacić podatek w Polsce od najmu w Tajlandii?
Dochód z najmu podlega opodatkowaniu w Tajlandii. Dzięki umowie o unikaniu podwójnego opodatkowania (metoda wyłączenia z progresją) nie zapłacisz podwójnie, ale dochód tajlandzki może podnieść stawkę podatku od innych dochodów w Polsce.
Jak wygląda zarządzanie nieruchomością z Polski?
Większość inwestorów deleguje zarządzanie firmie property management. Koszt: 20-30% przychodu z najmu krótkoterminowego lub 1 miesięczny czynsz rocznie przy najmie długoterminowym. Komunikacja odbywa się zdalnie, raporty dochodowe przychodzą co miesiąc.
Czy leasehold to bezpieczna opcja?
Leasehold (dzierżawa 30+30+30 lat) jest powszechny, ale prawnie wykonalne jest tylko pierwsze 30 lat. Odnowienie zależy od dobrej woli właściciela gruntu. To słabsza pozycja niż freehold, warto negocjować dodatkowe zabezpieczenia w umowie.
Jak przelać pieniądze na zakup nieruchomości w Tajlandii?
Przelew z polskiego konta bankowego na tajlandzkie konto dewelopera lub prawnika. Bank w Tajlandii wydaje FETF (Foreign Exchange Transaction Form) potwierdzający wpływ środków z zagranicy. Ten dokument jest niezbędny do rejestracji własności w Land Department.
Kiedy najlepiej kupić nieruchomość w Tajlandii?
Najkorzystniejsze ceny na rynku wtórnym pojawiają się w sezonie deszczowym (maj-październik), gdy popyt spada. Deweloperzy oferują najlepsze warunki przy premierach projektów (pre-sale), często z rabatem 10-15% wobec ceny ukończonej inwestycji.
Czy opłaca się kupić villę zamiast condominium?
Cudzoziemiec nie może posiadać gruntu w Tajlandii, więc willa wymaga struktury leaseholdowej lub kontrowersyjnej spółki tajlandzkiej. Condominium freehold jest bezpieczniejsze prawnie. Willa ma wyższy potencjał najmu (szczególnie na Phuket i Koh Samui), ale wyższe koszty utrzymania i bardziej skomplikowaną strukturę własności.
Ile trwa cały proces zakupu?
Od podpisania umowy rezerwacyjnej do rejestracji własności w Land Department: 30-60 dni na rynku wtórnym. Przy zakupie off-plan od dewelopera proces budowy trwa 18-36 miesięcy, a rejestracja następuje po oddaniu budynku.
Podsumowanie: Dla polskiego inwestora szukającego stopy zwrotu powyżej 5% netto przy budżecie 300 000-900 000 PLN, Tajlandia w 2026 roku oferuje jedną z najlepszych relacji rentowność-do-ceny w Azji Południowo-Wschodniej. Phuket to najlepsza opcja dla agresywnego inwestora nastawionego na wynajem krótkoterminowy. Bangkok, dla konserwatywnego gracza ceniącego stabilność. Pattaya, dla wchodzącego z niskim kapitałem. Kluczowe: kupuj tylko freehold condominium, przelewaj środki z polskiego konta z pełną dokumentacją FETF i zatrudnij lokalnego prawnika przed podpisaniem czegokolwiek.
Chcesz zainwestować w nieruchomości w Tajlandii lub Kambodży? Zostaw zgłoszenie, nasi eksperci dobiorą najlepsze opcje dla Ciebie.